Проблема в том, что сделка с квартирой часто тянет за собой много расходов и рисков. Решение — связать финансовый план, ипотеку и страхование в одну схему. Результат — прогнозируемый платёж, налоговая экономия и ликвидность объекта даже при нестабильном рынке. Не с новоселья, а с цифр стоит начинать путь к дому. Анализ продажи квартир в Москве показывает, где спрос устойчив, а где — случайный. В финансовой логике жильё — не картинка мечты, а поток денег и рисков. Здесь встречаются бюджет, ипотека, страхование и налоги. Покупатель, откладывая эмоции, видит не стены, а ликвидность и будущую перепродажу.
Финансовый портрет покупателя: как посчитать реальный бюджет
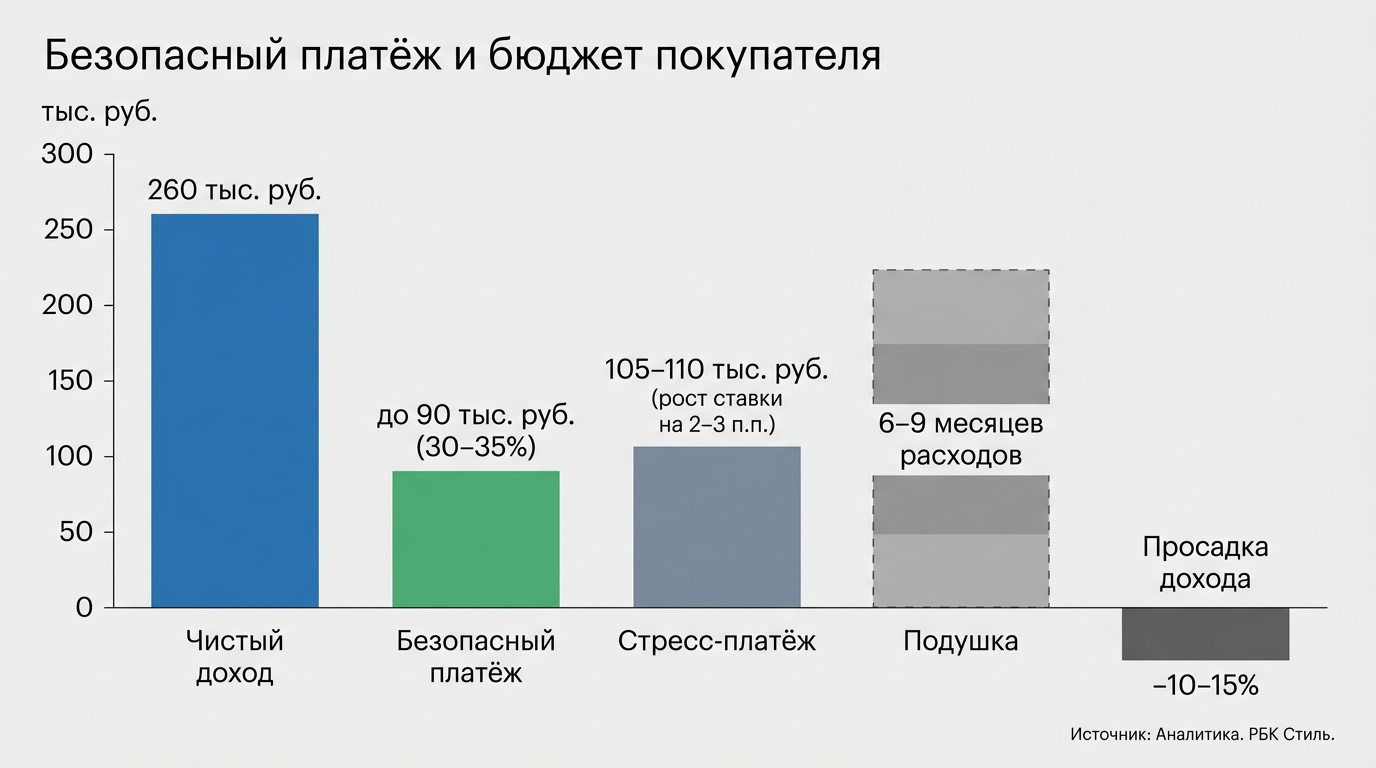
Нужен ориентир по сумме покупки, первому взносу и безопасному платёжному коридору. Базовое правило: ежемесячный платёж — не более 30–35 процентов чистого дохода семьи, запас прочности — на 6–9 месяцев расходов. Первичный расчёт лучше делать до просмотра объявлений.
Сначала сложите чистые доходы семьи. Бонусы и премии учитывайте только наполовину — они нестабильны. Затем вычтите обязательные платежи: кредиты, алименты, страховые взносы, накопления, которые нельзя трогать. Получится «свободный денежный поток» — именно он идёт на ипотеку, а не общий доход, который на бумаге выглядит больше.
Разложите бюджет на три уровня:
- Базовый платёж — обычный ежемесячный платёж по ипотеке.
- Стресс-платёж — при росте ставки на 2–3 процентных пункта.
- Режим экономии — с урезанием переменных трат.
Такой расчёт показывает, выдержит ли семья падение доходов на 10–15 процентов. По данным рынка труда, это обычная волатильность. Например, при чистом доходе 260 тысяч рублей безопасный платёж — до 90 тысяч, стрессовый — 105–110 тысяч. Выше этого — риск кассового разрыва.
Капитал — это первый взнос плюс резерв на сделку. Понадобятся деньги на аванс, юридическую экспертизу, услуги нотариуса, оценку квартиры, комиссию банка, переезд и мелкий ремонт. По опыту, дополнительные расходы составляют 4–7 процентов от цены квартиры, иногда больше из-за сложных правовых случаев.
Приведём пример. Семья из трёх человек покупает квартиру за 15 миллионов рублей. Первый взнос — 3 миллиона (20 процентов). Но нужно добавить: юрист — 50 тысяч, нотариус — 20 тысяч, оценка — 10 тысяч, комиссия банка — 15 тысяч, переезд — 30 тысяч, мелкий ремонт — 100 тысяч. Итого дополнительно 225 тысяч. Значит, реально нужно иметь 3,225 миллиона. Если в наличии только 3 миллиона, сделка под угрозой.
Как увеличить первый взнос без чуда? Отказ от спонтанных покупок одежды, техники и ресторанов. Семья, которая тратила 30 тысяч в месяц на развлечения и ненужные вещи, перейдя на бюджет, за год накопит 360 тысяч. Плюс продажа старого автомобиля — ещё 500 тысяч. Уже почти миллион.
Ипотека: из чего складывается платёж и сколько стоит долг
Платёж формируется из процентов, основного долга и страховых платежей. Итоговая цена кредита — это ставка, срок и скрытые расходы: комиссии, страховки, субсидии застройщика. Чистая стоимость видна через полную стоимость кредита (ПСК).
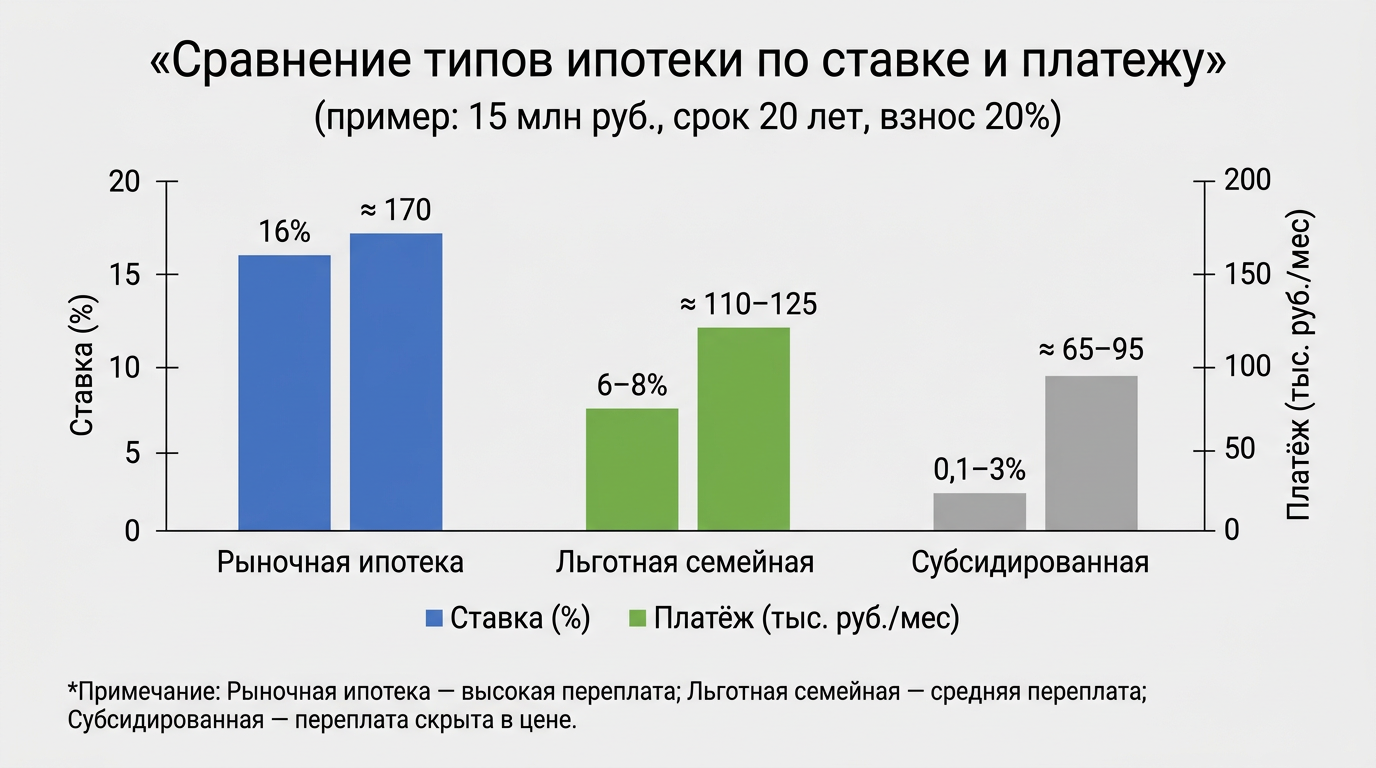
Рыночная ипотека в 2026 году — 15–18 процентов годовых. Есть льготные программы и субсидии застройщика. Номинальная ставка по договору может быть ниже, но цена квадратного метра при этом выше.
| Тип ипотеки | Ставка, годовых | Примерный платёж, руб/мес | Переплата за срок | Ключевой риск |
|---|---|---|---|---|
| Рыночная фиксированная | 16% | ≈ 170 000 | Высокая | Падение дохода |
| Льготная семейная | 6–8% | ≈ 110 000–125 000 | Средняя | Неподтверждение льготы |
| Субсидированная застройщиком | 0,1–3% номинал | ≈ 65 000–95 000 | Скрыта в цене | Завышенная цена метра |
Картина выглядит привлекательно там, где платежи минимальны. Но доплата уходит в цену квартиры. Иногда выгоднее торговаться за прямую скидку и брать рыночную ставку, чем брать «почти ноль» и переплачивать за квадратный метр — особенно если планируете быстро продать квартиру.
Рассмотрим на цифрах. Квартира стоит 15 миллионов. По рыночной ставке 16 процентов вы платите 170 тысяч в месяц. По субсидированной ставке 1 процент — 95 тысяч в месяц. Но цена квартиры при этом не 15, а 16,5 миллиона. Переплата в цене 1,5 миллиона. За 5 лет вы сэкономите на платежах примерно 75 тысяч в месяц разницы × 60 месяцев = 4,5 миллиона. Вычитаем 1,5 миллиона удорожания — чистая экономия 3 миллиона. Субсидия выгодна. Но если вы продадите квартиру через 2 года, выгода будет меньше. Считайте под свой горизонт.
Страхование жизни при ипотеке обычно снижает ставку. Переплата по страховой премии окупается через минус 0,3–1,0 процентного пункта к ставке. Но если у вас достаточно резервов, можно убрать лишние опции, оставив только базовую защиту.
Московский рынок: где ликвидность выше и что это значит
Ликвидность — это скорость и цена перепродажи. Сильные локации дают стабильно высокий спрос. Слабые — зависят от случайной сделки. Покупателю нужен баланс: транспорт, инфраструктура, качество дома и реальная история сделок по району.
Север и запад Москвы традиционно держат цену лучше из-за рабочих мест и экологии. Например, в Раменках цена квадратного метра может быть на 20–30 процентов выше, чем в соседнем Тропарёво, но и ликвидность выше.
Новостройки у крупных транспортных магистралей растут в цене в момент сдачи, затем выходят на плато. Старый фонд в домах с лифтом и приличными подъездами стабильно продаётся. Безлифтовые «пятиэтажки» теряют аудиторию семей. Квартиру в такой «хрущёвке» продать сложно — покупатели либо инвесторы под снос, либо люди с очень ограниченным бюджетом.
Время в пути до центра — важный фактор. Добавьте 10 минут туда-обратно — цена квартиры может упасть на 1–2 миллиона рублей. Ликвидность видна по средней продолжительности продажи. Если квартиры в районе продаются за 30–45 дней — спрос хороший. Если 90 дней и больше — готовьтесь к торгу.
Для семей с детьми важна «скрытая» ликвидность: детские сады без очередей, хорошие школы, медицинцентры. За это придётся платить сейчас, но при перепродаже дисконт будет меньше. Для инвестора под аренду важен поток арендаторов — близость к университетам, деловым центрам и транспортно-пересадочным узлам (ТПУ).
Риски сделки и страхование: как защитить капитал и семью
Риски делятся на три типа: юридические, финансовые и жизненные. Защититься помогают проверка права собственности, страхование титула (права собственности), страхование жизни и правильные условия расчётов.
Юридический риск — самый опасный. История переходов права, наследственные споры, долевики с неопределённым статусом. Экспертиза договора и проверка архивов БТИ дешевле, чем суд через год.
Пример из практики: мужчина купил квартиру, а через два года пришёл бывший собственник и сказал, что его обманом заставили подписать договор. Суд длился полгода. В итоге квартиру вернули, деньги тоже, но всё это время нервы и судебные издержки. А если бы продавец уже потратил деньги? Вот почему нужна проверка.
Финансовый риск — потеря дохода или рост ставки. Нужно зафиксировать ставку и график платежей, иметь резерв на 6–9 месяцев. Если в семье один кормилец, страхование жизни обязательно. Иначе при форс-мажоре семья может потерять квартиру.
Страхование жизни снижает риск. Полис может закрыть остаток долга. Премия заметна в платеже, но при снижении ставки на 0,5 процентного пункта экономия перекрывает часть взноса.
Страхование титула актуально для старого фонда и при сложной истории права. Для нового дома от надёжного застройщика риск минимален.
Страхование имущества — от залива и пожара. Полис стоит дешевле, чем новый паркет и кухня. Пример: залив из соседней квартиры — ремонт в 300 тысяч. Страховка стоит 5 тысяч в год. Окупается за 60 лет, но первый же залив делает её выгодной.
Совет: включите в чек-лист минимум — проверку титула, страхование жизни, страхование имущества. Внимательно читайте условия полисов, чтобы не было пропусков в покрытии.
Налоги, льготы и юридическая чистота
Экономия складывается из налоговых вычетов, льготных режимов и сроков владения. Правильный договор, прозрачные расчёты и выдержка сроков снижают налоги и правовые риски.
Покупатель может получить имущественный вычет по налогу на доходы физических лиц (НДФЛ) до 2 миллионов рублей базы и до 3 миллионов рублей по процентам по ипотеке. Это не сами деньги, а сумма, с которой не нужно платить налог. Пример: вы купили квартиру за 10 миллионов. Вычет 2 миллиона — вы не платите 13 процентов с этой суммы, то есть 260 тысяч рублей возвращаются на ваш счёт.
У самозанятых и индивидуальных предпринимателей (ИП) свои нюансы — важны режим налогообложения и подтверждение дохода.
Продавец, владевший квартирой меньше минимального срока, может использовать пропорциональный вычет или учесть расходы на улучшения. Попытка «оптимизировать» налоги дроблением цены в договоре редко проходит проверку.
Юридическая чистота — это процедура: кто прописан, кто имеет права требования, как проводятся расчёты. Если использовался материнский капитал или субсидии, нужно согласование с госорганами.
Прозрачный аккредитив (форма расчётов, при которой деньги хранятся в банке до выполнения условий), нотариальное удостоверение в сложных случаях и чёткая передача ключей защищают обе стороны.
Инвестиции в квартиры: аренда, быстрая перепродажа и денежные потоки
Инвестор оценивает не красоту, а потоки денег и ликвидность при продаже. База — чистая арендная доходность 4–7 процентов годовых и внутренняя норма доходности (IRR — показатель прибыльности сделки) с учётом всех расходов.
При быстрой перепродаже (флиппинге) важны скорость оборота и реалистичный бюджет ремонта. Под аренду лучше всего подходят студии и однокомнатные квартиры рядом с вузами и транспортными узлами. Но зимой бывают простои, летом — тоже.
Реальная доходность считается после вычета налогов, расходов на ремонт, времени простоя и комиссии управляющей компании.
Доходность 6 процентов при ипотеке 16 процентов может работать только при значительном росте арендной платы и ликвидности. Но риск высок, запас прочности мал. Не всегда максимум кредитного плеча — лучший выбор. Иногда меньше, но безопаснее.
При быстрой перепродаже ключ — купить квартиру со скидкой, а не сделать дорогой ремонт. Бюджет ремонта считайте с запасом 15–20 процентов — скрытые дефекты встречаются часто.
Страхование жизни и квартира: единый план управления риском
Финансовая защита и жильё работают вместе. Полис страхования жизни стабилизирует ипотечный план. Резерв денег устраняет кассовые разрывы.
В базовой схеме страховая сумма покрывает остаток долга. Семья сохраняет квартиру даже при потере кормильца. Если ставка снижается за счёт страхования, платёж может уменьшиться на 3–8 тысяч рублей при кредите 10–15 миллионов рублей.
Не нужно покупать лишние опции. Ядро — защита жизни, иногда — трудоспособности. Экзотику замените простым резервом на счёте.
Привязывайте полис к сроку кредита, но учитывайте семейные планы: рождение ребёнка, смена работы, рост платежа после ремонта. Пересматривайте покрытие раз в 12–18 месяцев.
Выбор момента входа: ставки, инфляция и цикл строительства
Входить в сделку стоит, когда совпадают три условия: приемлемый платёж, ликвидный район, понятные сроки сдачи дома.
Макроэкономические циклы важны, но семейные — ещё важнее: рождение детей, смена работы, учебный год.
Ставки по кредитам зависят от политики Центрального банка и инфляции. В 2025–2026 годах ставки высокие. Льготные программы поддерживают спрос в отдельных сегментах.
Инвестору иногда выгоднее подождать 1–2 квартала, чем платить завышенную цену за «почти ноль» по ставке. Семье график жизни диктует другие сроки — школа не ждёт.
Цикл строительства даёт окна возможностей. До старта продаж — скидки, но высокие риски по срокам. На этапе выдачи ключей — минимальные риски, максимальная цена. Середина — компромисс.
Новые станции метро, развязки, школы — такие объекты меняют арендный поток мгновенно, а цены — с задержкой 3–6 месяцев. Это и есть оптимальный момент входа.
Пошаговый маршрут: от идеи до ключей за 90 дней
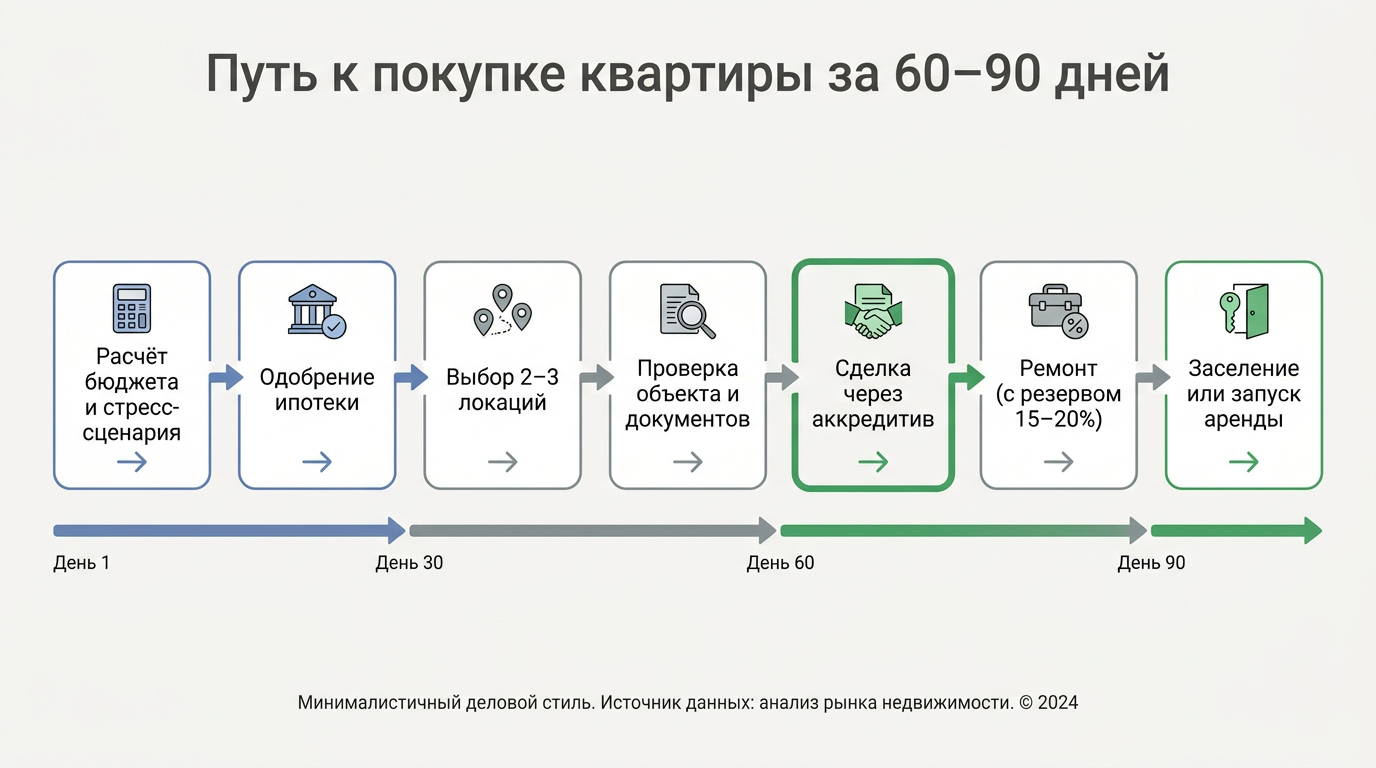
- Рассчитать бюджет и стресс-сценарий, зафиксировать коридор платежа.
- Получить одобрение нескольких банков, понять реальные лимиты и ставки.
- Выбрать 2–3 района, отсеять неликвидные и проблемные дома.
- Собрать документы, проверить право собственности, выбрать схему расчётов.
- Провести сделку через аккредитив, зафиксировать передачу ключей.
- Сделать быстрый ремонт по смете с резервом 15–20 процентов.
- Заселиться или запустить аренду.
Советы: держите резерв на 6–9 месяцев платежей наличными, не в инвестициях. Фиксируйте задачи в простой таблице: сроки, ответственные, риски. Каждые 10 дней пересматривайте список объектов и отсекайте «любимые, но невыгодные».
Типичные ошибки и ловушки
Частые просчёты: покупка «по сердцу» без расчёта, игнор скрытых расходов, слабая проверка права собственности. Лечится чек-листом, вторым мнением и резервом.
Скрытые расходы: меблировка, бытовая техника, пошлины, переезд, мелкая переделка кухни. Ещё одна ловушка — «суперставка» с переплатой в цене метра, которая потом мешает продаже.
Поведенческие ошибки: эффект привязки к первой увиденной цене, оптимизм в сроках ремонта, нежелание торговаться в «любимом» доме. Правило: если объект идеален, это не отменяет торг.
Избыточная экономия на страховании жизни, когда семья и так в напряжённом платёжном коридоре. Страховой взнос ниже, чем потеря квартиры.
Советы: просите альтернативные расчёты — платежи при росте ставки на 2 процентных пункта и падении дохода на 10 процентов. Делайте независимую оценку и технический осмотр квартиры перед сделкой. Выделите день на «заморозку эмоций» и проверку цифр чужими глазами.
Итог
Когда финансовый план, ипотека, страхование жизни и налоги работают вместе, рынок Москвы перестаёт пугать. Жильё остаётся домом и одновременно понятным активом с контролируемыми рисками и прогнозируемыми доходами.
Следующий шаг — определить свой коридор платежа, проверить районы на ликвидность и оформить базовую страховку. Тогда покупка, продажа и аренда станут решениями, а не реакцией на обстоятельства. Это и есть зрелое управление капиталом в квадратных метрах.